Marco
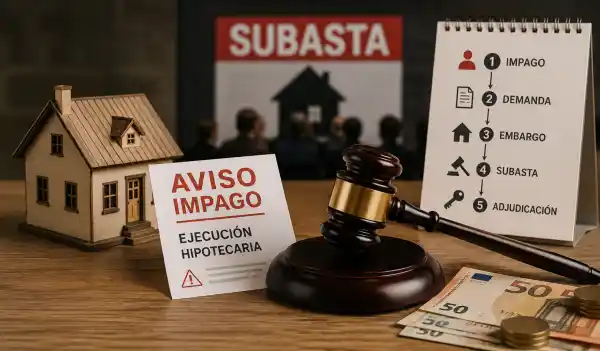
De todo lo que gestiono en el día a día, las situaciones de impago son de las que más me han enseñado sobre lo mal informada que está la gente — no por su culpa, sino porque nadie te explica esto hasta que te toca. Tuve un caso con un propietario en Vallecas que llevaba varios meses sin poder pagar la cuota tras quedarse sin trabajo, y pensaba que la única salida era esperar a que el banco se quedara la casa. Lo que más le costó entender, y es algo que veo repetirse constantemente, es que entregar la vivienda al banco no cancela automáticamente la deuda si esta supera lo que se obtiene por el inmueble. Muchísima gente cree que «si me quitan la casa, ya está, empiezo de cero» — y no funciona así en el sistema hipotecario español.
Este artículo explica, paso a paso, cómo funciona la ejecución hipotecaria en España, qué ocurre en la subasta judicial, qué pasa si el inmueble se adjudica por debajo de la deuda pendiente, y qué opciones existen antes de llegar a ese punto — incluyendo lo que le expliqué a este propietario cuando vino a verme, que fue justo lo que le hizo cambiar de estrategia a tiempo.
Cuándo puede el banco iniciar la ejecución hipotecaria
Desde la reforma introducida por la Ley 5/2019, el banco no puede iniciar este procedimiento tras el primer impago: la ley exige que se acumule una deuda mínima, que varía según el momento del préstamo en que se produzca el impago:
Durante la primera mitad de la vida del préstamo: el impago debe alcanzar al menos 12 mensualidades, o un importe equivalente al 3% del capital concedido.
Durante la segunda mitad de la vida del préstamo: el umbral sube a 15 mensualidades impagadas, o el 7% del capital concedido.
Además de alcanzar este umbral, el banco debe requerir formalmente el pago al deudor, concediendo un plazo mínimo de un mes antes de poder iniciar la vía judicial. Solo si, transcurrido ese plazo, la deuda sigue sin regularizarse, el banco puede presentar la demanda de ejecución hipotecaria ante el juzgado.
Algo que le sorprendió a mi cliente cuando se lo expliqué: este plazo, bien contado, suele dar bastante más margen de reacción del que la gente cree cuando entra en pánico tras los primeros impagos. El error no es dejar de pagar un mes — el error es no hacer nada durante los siguientes.
Las fases del procedimiento judicial
1. Presentación de la demanda ejecutiva. El banco presenta la demanda ante el Juzgado de Primera Instancia del lugar donde se encuentra el inmueble, aportando la escritura de préstamo hipotecario (que tiene fuerza ejecutiva por sí misma) y la liquidación de la deuda pendiente.
2. Admisión y requerimiento de pago judicial. El juzgado admite la demanda y notifica al deudor, requiriéndole el pago de la cantidad adeudada, incluyendo intereses de demora y costas procesales estimadas.
3. Plazo de 10 días hábiles para oponerse. Una vez notificado, el deudor dispone de este plazo para presentar oposición, alegando motivos tasados por la ley: por ejemplo, que la deuda ya ha sido pagada, que existen cláusulas abusivas en el contrato, o errores en el cálculo de la cantidad reclamada. Si el juzgado estima la oposición, puede paralizar o modificar el procedimiento; si la desestima, el proceso continúa hacia la subasta.
4. Certificación de cargas del Registro de la Propiedad. El juzgado solicita este documento para conocer con exactitud la situación registral del inmueble (otras cargas, embargos, hipotecas posteriores), un trámite necesario antes de poder convocar la subasta.
5. Señalamiento y celebración de la subasta. Una vez completados los trámites anteriores, el juzgado fija fecha para la subasta judicial del inmueble.
Cómo funciona la subasta judicial
Valor de tasación como referencia. La subasta parte del valor de tasación que se fijó en su día en la propia escritura de la hipoteca, no del valor de mercado actual del inmueble, que puede haber variado considerablemente desde entonces. En Madrid esto es especialmente relevante en zonas donde los precios han subido bastante desde la firma de la hipoteca — el valor de subasta puede quedar muy por debajo del precio real que tendría el piso hoy en el mercado.
Puja abierta a cualquier postor. La subasta se celebra de forma electrónica a través del Portal de Subastas del Boletín Oficial del Estado, y puede participar cualquier persona interesada, no solo el banco acreedor.
Qué ocurre si nadie puja. Si la subasta queda desierta, sin ningún postor interesado, el banco tiene derecho a solicitar la adjudicación del inmueble a su favor, por un porcentaje mínimo del valor de tasación que la ley establece según se trate de vivienda habitual o no (con porcentajes mínimos legales que buscan evitar adjudicaciones excesivamente bajas en perjuicio del deudor).
Qué pasa si se adjudica por debajo de la deuda pendiente
Este es el punto que más le costó asimilar a mi cliente, y es probablemente el malentendido más extendido que veo en el día a día: si el inmueble se subasta o se adjudica por un importe inferior a la deuda total pendiente (capital, intereses de demora y costas), el deudor sigue debiendo la diferencia. La pérdida de la vivienda no extingue automáticamente toda la deuda, salvo que se trate de un supuesto específico donde sí aplica esta liberación, como la dación en pago dentro del Código de Buenas Prácticas que explicamos en otro artículo.
No es un matiz menor: mucha gente toma decisiones (o deja de tomarlas) pensando que «peor que perder la casa no puede ir», cuando en realidad puede quedar una deuda pendiente durante años después de perderla. Es justo el motivo por el que, en cuanto detecto esta idea en un cliente, intento que hable con un abogado especializado antes de que avance más el proceso.
Matices legales que protegen parcialmente al deudor. La normativa establece ciertos porcentajes mínimos de adjudicación, especialmente relevantes cuando es el propio banco quien se queda con la vivienda al no presentarse otros postores, precisamente para evitar que la deuda remanente resulte desproporcionada respecto al valor real del inmueble. Aun así, es habitual que quede una deuda pendiente tras la ejecución, que el banco puede seguir reclamando por otras vías (embargo de nóminas, cuentas u otros bienes), dentro de los límites legales de inembargabilidad que protegen una parte del salario y de determinados bienes básicos.
El lanzamiento: el desalojo físico de la vivienda
Una vez completada la adjudicación, si el antiguo propietario continúa viviendo en el inmueble, el proceso concluye con el lanzamiento: el acto en el que la comisión judicial, acompañada de fuerzas de orden público si es necesario, hace efectivo el desalojo. Como en cualquier procedimiento de este tipo, existen mecanismos de suspensión temporal en casos de especial vulnerabilidad acreditada, aunque su vigencia y alcance concreto han ido cambiando con distintas prórrogas normativas en los últimos años, por lo que conviene verificar la situación vigente en el momento en que se atraviese este proceso.
Qué opciones existen antes de llegar a la ejecución
Antes de que el proceso llegue tan lejos, existen varias vías que conviene explorar cuanto antes, ya que actuar con rapidez amplía considerablemente las opciones disponibles. Esto es, de hecho, justo lo que le planteé a mi cliente cuando vino a verme:
Negociar directamente con el banco. Una reestructuración de la deuda (ampliación de plazo, periodo de carencia, cambio a cuota reducida temporal) es, en muchos casos, la vía más rápida y menos traumática, y suele ser más accesible cuanto antes se contacte con el banco tras detectar dificultades de pago, en lugar de esperar a que la situación se agrave.
El Código de Buenas Prácticas. Como explicamos en el artículo dedicado a la dación en pago, este marco legal ofrece medidas específicas (reestructuración, quita, dación en pago) para deudores en situación de especial vulnerabilidad económica, siempre que se cumplan los requisitos del umbral de exclusión.
La rehabilitación o «enervación» del préstamo. Si el inmueble es tu vivienda habitual, la ley te permite, hasta el mismo momento de la subasta, paralizar la ejecución pagando únicamente las cantidades vencidas e impagadas (no la totalidad de la deuda), recuperando así el préstamo en sus condiciones originales. Este derecho se puede ejercer sin necesidad de que el banco lo apruebe, aunque solo puede utilizarse de nuevo tras un mínimo de 3 años desde la última vez que se aplicó sobre el mismo préstamo.
La Ley de Segunda Oportunidad. Este mecanismo, pensado para personas físicas en situación de insolvencia, permite en determinados casos cancelar deudas pendientes tras un proceso judicial específico, aunque su aplicación a deudas hipotecarias concretas depende de las circunstancias particulares de cada caso, y conviene analizarla con un abogado especializado.
Vender antes de llegar a la ejecución. Si detectas con suficiente antelación que no vas a poder mantener los pagos, vender la vivienda de forma voluntaria (incluso asumiendo un precio algo por debajo del mercado si la urgencia lo requiere) casi siempre resulta más ventajoso que esperar a una ejecución judicial, tanto por el importe final obtenido como por evitar los costes procesales y los intereses de demora que se acumulan durante todo el procedimiento. Fue justo lo que hizo finalmente vendiendo a tiempo antes de que la deuda siguiera creciendo, y evitando así llegar a la subasta.
Recomendación final
Si empiezas a tener dificultades para pagar tu hipoteca, el paso más importante es actuar cuanto antes, no esperar a que la situación se agrave. Contacta con tu banco al primer indicio de dificultad, infórmate sobre si cumples los requisitos del Código de Buenas Prácticas, y consulta con un abogado especializado en derecho bancario para conocer todas las opciones disponibles según tu situación concreta. Y, sobre todo, no des por hecho que perder la casa resuelve el problema de la deuda — como decía antes, no siempre es así, y es precisamente ese malentendido el que más caro le sale a la gente. Cuanto antes se aborda este tipo de problema, más margen de maniobra existe, y muchas de las situaciones más duras que terminan en subasta podrían haberse evitado con una negociación temprana.
Marco lleva desde 2022 trabajando en el sector inmobiliario en Madrid, acompañando a compradores, vendedores, propietarios e inquilinos en el día a día. Este artículo se basa en su experiencia directa gestionando operaciones de compraventa y alquiler.