Marco
De vez en cuando me llega algún cliente que se plantea esta opción atraído por el precio: «he visto una cooperativa que sale más barata que comprar sobre plano a un promotor, ¿me compensa?». Es una pregunta legítima, porque el ahorro que promete este modelo es real en muchos casos. Pero es también uno de los temas donde más insisto en que se busque asesoramiento legal especializado antes de firmar nada, porque el nivel de protección legal es distinto —y a veces bastante menor— que el que existe al comprar a un promotor tradicional. No es un consejo genérico: hay casos documentados de cooperativas que han quebrado en los últimos años, dejando a sus socios con pérdidas importantes, y es información que cualquier comprador debería conocer antes de decidirse, tanto si conozco un caso concreto como si no.
Comprar vivienda a través de una cooperativa se ha convertido en una alternativa cada vez más habitual frente al modelo tradicional de comprar sobre plano directamente a un promotor, sobre todo por el atractivo de precios más ajustados. El argumento de venta es sencillo: al eliminar el margen de beneficio del promotor, los futuros propietarios acceden a la vivienda «a precio de coste». Pero este modelo tiene un nivel de protección legal distinto, y en ocasiones considerablemente menor, que el que existe al comprar a un promotor tradicional.
Este artículo explica cómo funciona el modelo cooperativo, en qué se diferencia legalmente de comprar a un promotor, y qué garantías exigir antes de entregar cualquier cantidad de dinero.
Cómo funciona una cooperativa de vivienda
En este modelo, un grupo de personas se constituye como cooperativa (sin ánimo de lucro, a diferencia de un promotor mercantil) con el objetivo compartido de acceder a una vivienda mediante la autopromoción: la cooperativa compra el suelo, contrata a los técnicos y a la constructora, y gestiona todo el proceso de construcción, con el objetivo declarado de que el precio final resulte más bajo que el de comprar una vivienda equivalente ya terminada a un promotor.
El papel de la gestora. En la práctica, la gran mayoría de cooperativas no son gestionadas directamente por los propios socios de forma amateur, sino que contratan a una empresa gestora especializada, que se encarga de la administración financiera, técnica y legal de todo el proyecto a cambio de unos honorarios. La calidad y la honestidad de esta gestora es, con diferencia, el factor que más condiciona el éxito o el fracaso de la operación — y también el elemento más difícil de valorar desde fuera para alguien que se plantea entrar como socio.
La ventaja de precio: real, pero no garantizada
El ahorro que promete este modelo es real en muchos casos, ya que se elimina el margen comercial que un promotor tradicional incorpora al precio de venta. Sin embargo, esa ventaja no está garantizada: si el proyecto sufre sobrecostes, retrasos, o una gestión deficiente, el ahorro inicial puede reducirse considerablemente, o incluso convertirse en un sobrecoste respecto a lo que habría costado comprar directamente a un promotor, especialmente si hay que cubrir derramas extraordinarias no previstas en el presupuesto inicial.
La diferencia legal clave frente a comprar a un promotor
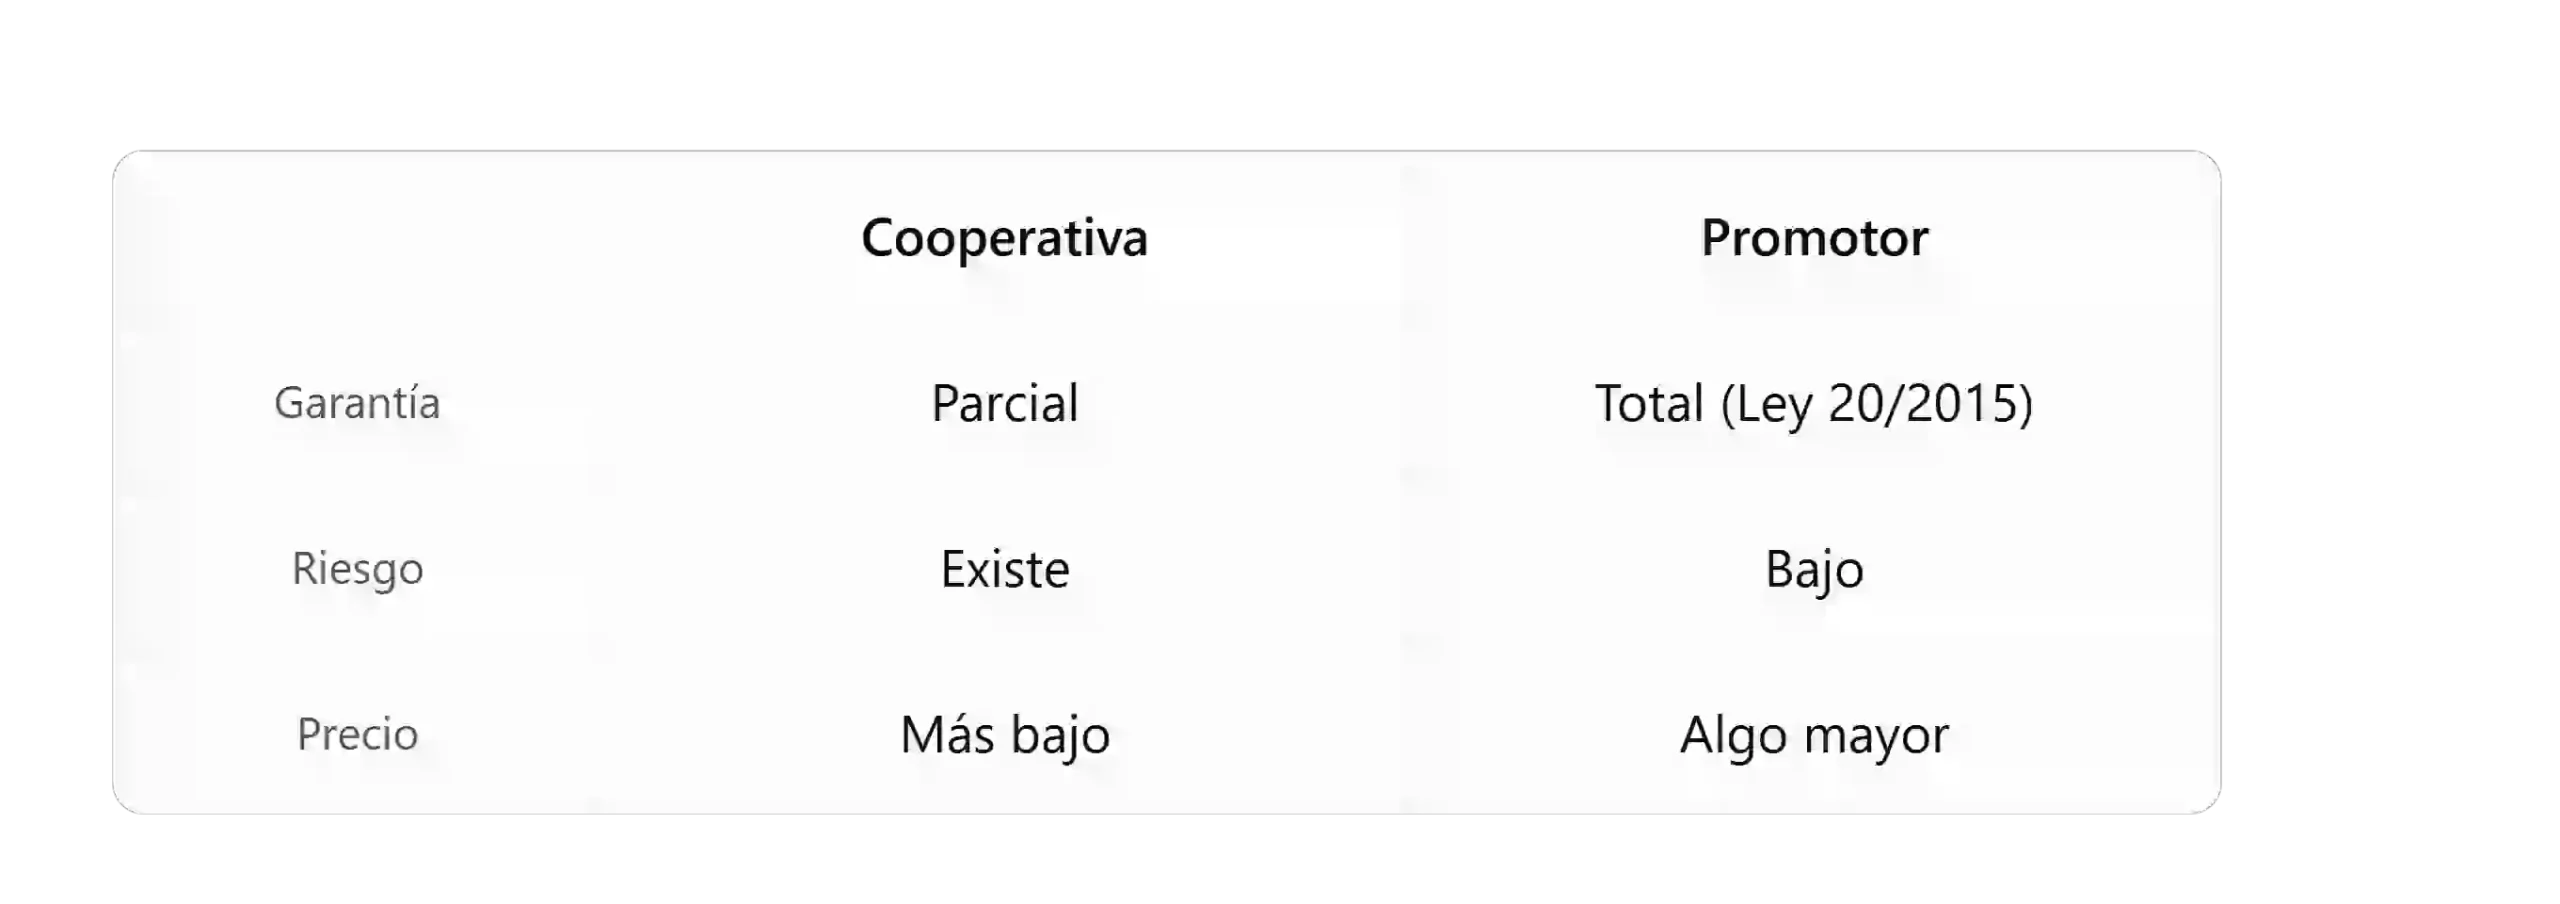
Aquí está el punto más importante que hay que entender antes de entrar en una cooperativa. Como explicamos en el artículo dedicado a comprar vivienda sobre plano, un promotor tradicional está obligado por la Ley 20/2015 a garantizar mediante aval bancario o seguro de caución todas las cantidades entregadas a cuenta desde el primer euro, incluida la reserva inicial.
Las cooperativas no siempre están sujetas al mismo estándar de protección. Aunque la normativa también exige a las cooperativas garantizar las cantidades entregadas por los socios mediante seguro de caución o aval bancario, en la práctica esta obligación se ha interpretado de forma menos estricta, especialmente durante la fase previa a la obtención de la licencia de edificación: es habitual que los socios entreguen cantidades importantes para la compra del suelo o los primeros gastos del proyecto en un momento en el que la garantía formal todavía no está constituida, generando una zona de riesgo real que no existe (o existe mucho menos) al comprar a un promotor. Es precisamente este punto el que más suelo remarcar a cualquier cliente que me plantea esta opción, porque es el más fácil de pasar por alto en la ilusión inicial de conseguir un precio más bajo.
Los riesgos específicos del modelo cooperativo
Quiebra de la gestora o de la propia cooperativa. Existen casos documentados de cooperativas que han entrado en graves problemas económicos, en algunos casos por mala gestión y en otros por prácticas directamente fraudulentas, dejando a los socios con parte o la totalidad de su dinero aportado sin recuperar.
Presupuestos iniciales insuficientes. Si el presupuesto de construcción calculado al inicio del proyecto resulta insuficiente (por errores de cálculo, subida de costes de materiales o mano de obra, o retrasos que encarecen la obra), los socios pueden verse obligados a asumir derramas extraordinarias no previstas para poder terminar el proyecto.
Pérdida de la condición de socio por impago de una derrama. Si un cooperativista no puede afrontar una derrama extraordinaria, puede llegar a perder su condición de socio, y con ella, en determinadas circunstancias, parte de las cantidades ya aportadas, un riesgo patrimonial que no tiene equivalente directo en una compraventa tradicional a un promotor.
Honorarios desproporcionados o desviación de fondos por parte de la gestora. Existen casos documentados de gestoras que han cobrado honorarios excesivos respecto al servicio prestado, o que directamente han desviado fondos del proyecto, generando situaciones que después son muy difíciles de resolver para los socios afectados.
Qué garantías exigir antes de entrar en una cooperativa
La situación del suelo. Verifica mediante nota simple registral si la cooperativa ya es propietaria del terreno, si está libre de cargas, y si existe compromiso firme de adquisición en caso de que la compra todavía no se haya formalizado.
El estado de las licencias. Comprueba si ya existe licencia de edificación concedida, o si el proyecto sigue pendiente de obtenerla, ya que sin ella el proyecto puede sufrir retrasos o incluso paralizarse por completo, con el consiguiente riesgo para las cantidades ya entregadas.
Garantías individualizadas por escrito. Exige que cada cantidad que entregues esté avalada de forma individual mediante seguro de caución o aval bancario, con el certificado correspondiente entregado antes del pago, exactamente igual que exigirías a un promotor tradicional. Si la cooperativa no puede aportar esta garantía, lo más prudente es no realizar ninguna aportación hasta que se resuelva esa situación. Este es, en mi experiencia orientando a clientes con dudas sobre este modelo, el punto donde más conviene ser inflexible: sin garantía individualizada por escrito, no hay ahorro que compense el riesgo.
La experiencia y transparencia de la gestora. Investiga el historial de proyectos anteriores de la empresa gestora, si rinde cuentas de forma periódica y detallada a los socios, y si sus honorarios son proporcionales y están claramente especificados desde el principio.
Tu derecho a darte de baja. La normativa reconoce al socio el derecho a darse de baja voluntariamente y a recibir la devolución de las cantidades entregadas desde el momento de la concesión de la licencia de obra, aunque en la práctica este derecho puede resultar difícil de ejercer si la cooperativa atraviesa dificultades económicas, por lo que no debe considerarse una garantía absoluta.
Recomendación final
Antes de entregar cualquier cantidad de dinero a una cooperativa de vivienda, es imprescindible que un abogado especializado en derecho inmobiliario revise la documentación completa: la situación del suelo, el estado de las licencias, los estatutos de la cooperativa y, sobre todo, las garantías concretas sobre las cantidades que vas a aportar. El ahorro que promete este modelo puede ser real, pero solo compensa el riesgo adicional que implica si se entra con la información completa y con garantías formales bien verificadas, no simplemente confiando en la buena fe del proyecto o en las referencias informales de otros socios. Si me preguntas mi opinión como profesional del sector: no es un modelo que desaconseje en bloque, pero sí es de los pocos donde recomiendo pisar el freno y no dejarse llevar solo por el atractivo del precio.
Marco lleva desde 2022 trabajando en el sector inmobiliario en Madrid, acompañando a compradores, vendedores, propietarios e inquilinos en el día a día.