Marco
🏠 Calculadora de rentabilidad inmobiliaria
Analiza una vivienda destinada al alquiler y estima su rentabilidad teniendo en cuenta el precio de compra, los gastos, el alquiler y la financiación.
1. Datos de la vivienda
2. Gastos anuales
3. Financiación
📊 Resumen de la inversión
Dinero aportado inicialmente: —
Gastos anuales totales: —
Rentabilidad sobre el dinero aportado: —
¿Quieres entender mejor los resultados?
A continuación te explicamos cómo calcular la rentabilidad inmobiliaria, qué gastos debes tener en cuenta y cómo influye la financiación en una inversión.
Cómo calcular la rentabilidad de una inversión inmobiliaria: guía completa para saber si una vivienda es rentable
Comprar una vivienda para alquilarla puede ser una de las estrategias más utilizadas para invertir en el sector inmobiliario. Sin embargo, que una vivienda tenga un alquiler elevado no significa necesariamente que sea una buena inversión. Para saber si una operación merece la pena hay que analizar el precio de compra, los gastos, los ingresos por alquiler, la financiación y otros factores que pueden afectar al rendimiento real.
En esta guía de Invernmo explicamos cómo calcular la rentabilidad de una vivienda paso a paso y qué indicadores conviene analizar antes de tomar una decisión.
Además, puedes utilizar nuestra Calculadora de rentabilidad inmobiliaria para introducir los datos de una operación y obtener una estimación de sus principales resultados.
1. ¿Qué es la rentabilidad inmobiliaria?
La rentabilidad inmobiliaria indica cuánto rendimiento económico puede generar una vivienda en relación con el dinero necesario para adquirirla.
En una inversión destinada al alquiler, el cálculo básico parte de los ingresos que genera el inmueble. Sin embargo, existen diferentes formas de medir la rentabilidad.
Las dos más habituales son:
- Rentabilidad bruta: relaciona los ingresos anuales por alquiler con la inversión realizada.
- Rentabilidad neta: descuenta determinados gastos asociados al inmueble.
También es importante analizar el flujo de caja, especialmente cuando existe una hipoteca. Una vivienda puede presentar una buena rentabilidad sobre el papel y, al mismo tiempo, generar un flujo de caja mensual reducido o incluso negativo.
Por eso, no conviene tomar una decisión basándose únicamente en un porcentaje.
2. ¿Cómo calcular la rentabilidad bruta?
La rentabilidad bruta es uno de los cálculos más sencillos.
La fórmula básica es:
Rentabilidad bruta = (alquiler anual ÷ inversión) × 100
Por ejemplo, imaginemos una vivienda cuyo precio de compra es de 150.000 € y que puede alquilarse por 850 € al mes.
Los ingresos anuales serían:
850 € × 12 = 10.200 €
Si únicamente utilizamos el precio de compra como referencia:
10.200 ÷ 150.000 × 100 = 6,8 %
La rentabilidad bruta sería aproximadamente del 6,8 %.
Sin embargo, este cálculo es una aproximación. Una operación inmobiliaria tiene otros costes que deberían incorporarse para obtener una visión más realista.
3. ¿Cómo calcular la rentabilidad neta?
La rentabilidad neta ofrece una imagen más completa porque tiene en cuenta determinados gastos que soporta el propietario.
Entre ellos pueden encontrarse:
- Comunidad de propietarios.
- IBI.
- Seguro de la vivienda.
- Mantenimiento.
- Reparaciones.
- Periodos sin inquilino.
- Otros gastos relacionados con el inmueble.
Por ejemplo, si una vivienda genera 10.200 € anuales de alquiler y tiene 1.750 € de gastos anuales, los ingresos después de esos gastos serían:
10.200 € − 1.750 € = 8.450 €
Si la inversión total considerada fuese de 173.000 €, la rentabilidad neta antes de impuestos y financiación sería aproximadamente:
8.450 ÷ 173.000 × 100 = 4,88 %
Este dato resulta mucho más útil que observar únicamente el alquiler mensual.
4. Ejemplo completo de una inversión inmobiliaria
Veamos un ejemplo práctico.
Supongamos que un inversor encuentra una vivienda con estas características:
- Precio de compra: 150.000 €
- Gastos de compra estimados: 15.000 €
- Reforma: 8.000 €
- Alquiler: 850 €/mes
- Comunidad: 600 €/año
- IBI: 400 €/año
- Seguro: 250 €/año
- Mantenimiento y otros gastos: 500 €/año
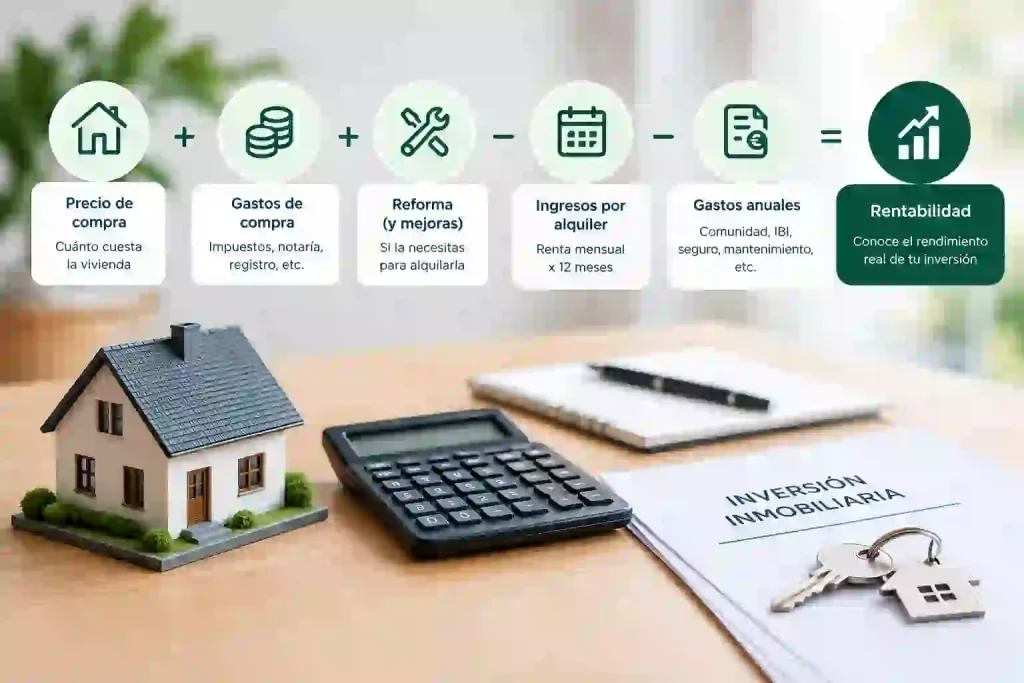
La inversión inicial considerada sería:
150.000 + 15.000 + 8.000 = 173.000 €
El alquiler anual sería:
850 × 12 = 10.200 €
Si estimamos un 5 % de vacancia, los ingresos efectivos serían aproximadamente 9.690 € anuales.
Los gastos anuales serían:
600 + 400 + 250 + 500 = 1.750 €
Por tanto, antes de tener en cuenta la hipoteca, quedarían aproximadamente:
9.690 − 1.750 = 7.940 €
Este ejemplo demuestra por qué es importante analizar la operación completa y no quedarse únicamente con el precio y el alquiler.
5. ¿Qué gastos debe tener en cuenta un inversor?
Uno de los errores más habituales al analizar una vivienda para alquilar es considerar únicamente el precio de compra.
La inversión real puede incluir gastos de adquisición, reformas, mobiliario, seguros, mantenimiento y otros costes.
También es recomendable tener en cuenta posibles periodos de vacancia, es decir, meses en los que la vivienda permanece sin inquilino.
Por ejemplo, si el alquiler es de 850 € y la vivienda está un mes vacía, los ingresos anuales ya no serían 10.200 €, sino aproximadamente 9.350 €.
Además, pueden aparecer gastos extraordinarios como reparaciones importantes o derramas de la comunidad.
Por este motivo, resulta recomendable trabajar con diferentes escenarios: uno optimista, uno conservador y otro más desfavorable.
6. ¿Cómo afecta una hipoteca a la rentabilidad?
La financiación puede cambiar considerablemente el resultado de una inversión.
Supongamos que de los 173.000 € de inversión total, el inversor financia 120.000 € mediante una hipoteca.
La cuota dependerá principalmente del importe prestado, el tipo de interés y el plazo.
Si la cuota fuese, por ejemplo, de unos 506 € mensuales, supondría aproximadamente:
506 × 12 = 6.072 € al año
Si después de gastos y vacancia la vivienda genera 7.940 € anuales, el flujo de caja aproximado antes de impuestos sería:
7.940 − 6.072 = 1.868 € al año
Esto equivale a unos 156 € mensuales de flujo de caja positivo.
Por eso, al analizar una inversión financiada no basta con conocer la rentabilidad del inmueble: también hay que comprobar si los ingresos son suficientes para cubrir los gastos y la cuota hipotecaria.
7. ¿Qué rentabilidad puede considerarse interesante?
No existe un porcentaje universal que determine si una inversión inmobiliaria es buena o mala.
Una rentabilidad del 5 % podría resultar interesante en determinadas circunstancias, mientras que una operación aparentemente superior podría esconder riesgos importantes.
Hay que analizar factores como:
- Ubicación.
- Estado de la vivienda.
- Demanda de alquiler.
- Posibilidad de revalorización.
- Riesgo de impago.
- Vacancia.
- Gastos de mantenimiento.
- Fiscalidad.
- Condiciones de financiación.
- Liquidez del inmueble.
Una vivienda con una rentabilidad elevada pero situada en una zona con poca demanda puede presentar más riesgos que otra con una rentabilidad algo inferior pero con alquileres estables y una ubicación consolidada.
La rentabilidad debe analizarse siempre junto al riesgo.
8. Preguntas frecuentes
¿La rentabilidad bruta es suficiente para decidir si comprar?
No. Es un primer indicador, pero no tiene en cuenta todos los gastos. Conviene calcular también la rentabilidad neta y analizar el flujo de caja.
¿La hipoteca aumenta la rentabilidad?
La financiación puede permitir invertir menos capital propio y modificar la rentabilidad obtenida sobre ese capital, pero también introduce gastos e intereses y aumenta el riesgo financiero. Por eso debe analizarse individualmente.
¿Hay que incluir las reformas?
Sí. Si necesitas realizar una reforma para poder alquilar la vivienda, ese dinero forma parte del esfuerzo económico necesario para poner en marcha la inversión.
¿Qué ocurre si la vivienda está vacía algunos meses?
Los ingresos anuales disminuyen. Por eso es recomendable incorporar una estimación de vacancia en los cálculos.
¿La calculadora tiene en cuenta los impuestos?
No realiza una estimación personalizada de la tributación de cada inversor. Los impuestos pueden depender de la situación personal, fiscal y jurídica, por lo que deben analizarse por separado.
9. Calcula la rentabilidad de tu propia vivienda
Analizar una inversión inmobiliaria antes de comprarla puede ayudarte a detectar operaciones poco atractivas y comparar diferentes viviendas utilizando criterios homogéneos.
Para facilitar este análisis, en Invernmo hemos creado nuestra Calculadora de rentabilidad inmobiliaria, donde puedes introducir el precio de compra, gastos, reforma, alquiler, gastos anuales y condiciones de financiación.
La herramienta proporciona una estimación de indicadores como la rentabilidad bruta, rentabilidad neta, inversión total, cuota hipotecaria, flujo de caja y dinero aportado inicialmente.
Recuerda que cualquier cálculo inmobiliario es una estimación y que los resultados reales pueden variar. Antes de realizar una inversión conviene revisar toda la documentación del inmueble, estudiar sus gastos y valorar sus riesgos.
Conclusión
La rentabilidad inmobiliaria no debería reducirse a una simple división entre el alquiler anual y el precio de la vivienda. Para analizar correctamente una operación hay que considerar todos los costes de adquisición, posibles reformas, gastos recurrentes, vacancia y financiación.
Una buena inversión no es necesariamente la que muestra el porcentaje más alto, sino aquella cuyo rendimiento es razonable en relación con el riesgo asumido y encaja con los objetivos y la capacidad financiera del inversor.
Analizar los números antes de comprar puede marcar la diferencia entre una vivienda que parece rentable y una inversión realmente sostenible.